EN


تفرض هيئة الضرائب العمانية ضريبة القيمة المضافة بنسبة 5% قياسية على معظم السلع والخدمات وفق الإطار الذي أرساه المرسوم السلطاني رقم 121 لعام 2020، وفقاً لملخص ضريبي أعدته شركة PwC ونُشر عام 2026. ولا تفرض التوريدات المصنفة بصفر ضريبي أي رسوم مع السماح باسترداد ضريبة القيمة المضافة المدخلة، بينما تمنع التوريدات المعفاة مثل هذا الاسترداد، كما توضح إرشادات الهيئة. وكانت عمان آخر دول مجلس التعاون الخليجي التي أدخلت ضريبة القيمة المضافة في أبريل 2021، متفقة مع الاتفاقية الموحدة للمجلس ومحددة أحد أدنى المعدلات القياسية في المنطقة.
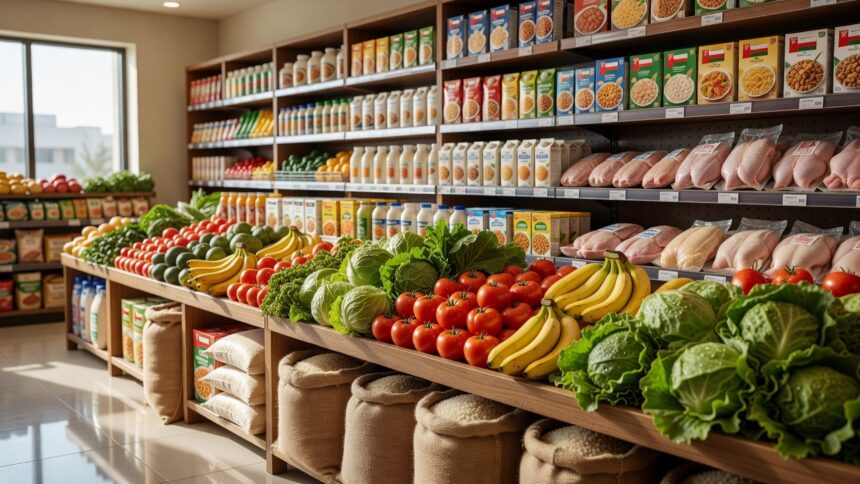
ونشرت «تايمز أوف عمان» التفاصيل الرئيسية للإعفاءات من ضريبة القيمة المضافة على السلع والخدمات بموجب القانون العماني، مشيرة إلى تصنيف السلع الغذائية الأساسية بصفر ضريبي لحماية ميزانيات الأسر. وتشمل هذه الفئة اللحوم والدواجن ومنتجات الألبان والفواكه والخضراوات والأرز والحبوب، وفق قرارات متتالية أصدرتها هيئة الضرائب عامي 2021 و2022. كما تُصنف الأدوية وبعض المستلزمات الطبية ومشتقات النفط الخام والغاز الطبيعي والمعادن الاستثمارية مثل الذهب والفضة والبلاتين ضمن التصنيف بصفر ضريبي، حسبما أفاد التقرير.
وتظل الخدمات المالية التي تقدمها البنوك والمؤسسات المرخصة معفاة كلياً من ضريبة القيمة المضافة، بحسب ما أوردته الهيئة في لوائحها التنفيذية. وتتمتع خدمات التعليم التي تقدمها الجهات المعترف بها، وخدمات الرعاية الصحية، والنقل المحلي للركاب، وتأجير المساكن السكنية بهذا الإعفاء، مما يحول دون فرض أي رسوم ضريبية مباشرة على المستخدمين النهائيين. ويضمن إطار الهيئة عدم تحميل هذه القطاعات أي أعباء امتثال إضافية ناجمة عن ضريبة الاستهلاك.
ويتوجب على الشركات التي تتجاوز توريداتها الخاضعة للضريبة 38500 ريال عماني سنوياً التسجيل لدى هيئة الضرائب، بينما يجوز لمن تتجاوز توريداته 19250 ريالاً التسجيل طوعاً، وفق القرار رقم 1 لعام 2021. ويُعد هذا الحد من الأعلى في دول مجلس التعاون الخليجي، إذ يعكس توازناً بين تحصيل الإيرادات وتقليل العبء الإداري على المؤسسات الصغيرة، كما أظهرت نظرة عامة أعدتها TaxAtlas عام 2026. ويجب على الكيانات المسجلة تقديم الإقرارات كل ثلاثة أشهر وتطبيق المعدل الصحيح أو الإعفاء على كل توريد.
وتُطبق معاملة خاصة في المناطق الحرة، حيث تقع كثير من السلع الواردة والتحويلات داخل المنطقة خارج نطاق ضريبة القيمة المضافة بشرط عدم استهلاكها محلياً، كما أشارت «تايمز أوف عمان» في تغطيتها للوائح المناطق. وتُصنف صادرات السلع والخدمات والنقل الدولي بصفر ضريبي، مما يعزز مكانة عمان كمركز تجاري إقليمي. وتعمل الهيئة على تحديث قائمة المواد الغذائية المصنفة بصفر ضريبي دورياً لتعكس الظروف الاقتصادية والمعايير الدولية.
وسار تنفيذ النظام بسلاسة منذ عام 2021 مع اضطراب محدود في الأسعار ضمن الفئات المعفاة، وفق تقييمات أجرتها هيئة الضرائب العمانية. ويواصل المسؤولون إصدار قرارات توضيحية، منها تعديلات على اللوائح التنفيذية عام 2022 حددت قواعد الخدمات المالية وخدمات الاتصالات. وتساهم هذه الإجراءات في تعزيز الوضوح للأعمال العاملة في أنحاء السلطنة.