 EN

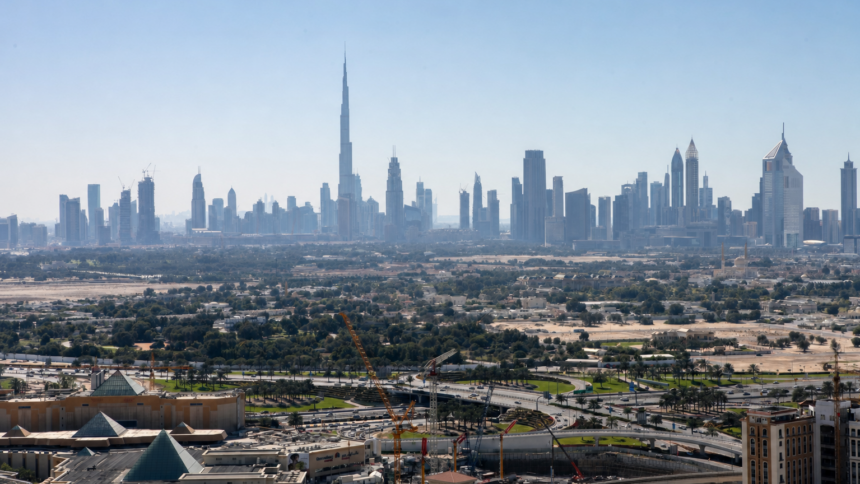
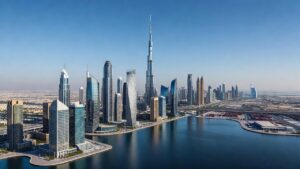
عزا تقرير صادر عن شركة الاستشارات العقارية كافنديش ماكسويل تباطؤ السوق إلى زيادة حذر المشترين عقب اندلاع الصراع أواخر فبراير، وأشار إلى أن إحصاءات الربع الثالث تشمل عمليات الشراء الجديدة وتلك المتفق عليها سابقاً في ظل تخفيف تأخيرات التسجيل. وقال رونان آرثر مدير ورئيس تقييم الإسكان في الشركة إن البيانات تؤكد تحولاً نحو نشاط شرائي أكثر تروياً في الفترة التي أعقبت اندلاع الصراع. وأضاف آرثر أن هذا النمط يتماشى مع التوقعات بتراجع الزخم في سوق كان يحقق أداء مرتفعاً.
واصلت العقارات على الخريطة تصدر النشاط إذ مثلت 72% من إجمالي المعاملات و65% من إجمالي قيمة المبيعات خلال الربع وفقاً لتفصيل الاستشارية. جاءت هذه المرونة في القطاع على الرغم من انكماش تدفق الصفقات بشكل ملحوظ عن العام السابق. وسجلت معاملات السوق الثانوي انخفاضات مماثلة في العدد والقيمة الإجمالية.
وتظهر بيانات كافنديش ماكسويل أن حجم مبيعات الإسكان خلال الأشهر التسعة الأولى من 2026 انخفض بنسبة 23% ليصل إلى 112580 معاملة بينما تراجعت قيمتها الإجمالية 27% إلى 292 مليار درهم. ويبرز هذا الرقم التراكمي كيف ساهم ضعف أداء الربع الثالث في تبريد أوسع نطاقاً بعد سنوات من النمو القوي. وقد أرجع المشاركون في السوق التغير في المعنويات بشكل أساسي إلى عوامل جيوسياسية خارجية.
وخلص تقييم منفصل أجرته وكالة إس آند بي غلوبال ريتنغز استناداً إلى إحصاءات دائرة الأراضي والأملاك بدبي إلى أن متوسط حجم المعاملات الشهري بلغ 12644 بين مارس وسبتمبر بانخفاض 26% عن المتوسط في يناير وفبراير. كما أشارت التجميعات الصناعية في تقرير التصنيف إلى تعديلات سعرية تراوحت بين 5 و15% بين أواخر 2025 وسبتمبر 2026. وتعكس هذه التغيرات إعادة توازن مستمرة في مواجهة ارتفاع المخزون والطلب الانتقائي.
ورأى مستشارو العقارات أن الظروف الراهنة تختلف كثيراً عن مستويات المعاملات الاستثنائية المسجلة في 2025 عندما تجاوز حجم المبيعات الفصلي 50 ألف صفقة في كثير من الأحيان. وتظهر بيانات دائرة الأراضي والأملاك المستخدمة في عدة تحليلات كيف تراجعت تسجيلات العقارات على الخريطة فيما حافظت العقارات الجاهزة على مسار أكثر استقراراً ولو أنه أدنى. وأشار آرثر في بيان كافنديش ماكسويل إلى أن مزيداً من الوضوح حول الطلب الأساسي سيبرز مع انتهاء التراكم في التسجيلات خلال الأشهر المقبلة.
وقد استوعب السوق السكني في دبي هذه التعديلات دون حدوث اضطرابات واسعة في المشاريع الجارية إذ ظلت مبيعات العقارات على الخريطة تشكل الجزء الأكبر من النشاط في الأحياء الرئيسية. وتشير مراجعة الاستشارية للأرباع الثلاثة الأولى إلى استمرار الاهتمام ببعض القطاعات المحددة رغم الانكماش العام. وتؤكد التقارير الإضافية من مراقبي القطاع أن متوسط حجم الصفقة قد انخفض أيضاً استجابة للظروف السائدة.